

Депозит
Депозит — это сумма денег, которую человек размещает в банке или другой финансовой организации на определенных условиях. Клиент временно передает свои деньги банку, а банк использует их в своей работе и платит клиенту процент за пользование средствами.
Депозит помогает сохранить и увеличить накопления, а банку дает возможность кредитовать других клиентов и развивать услуги.
Как работает депозит
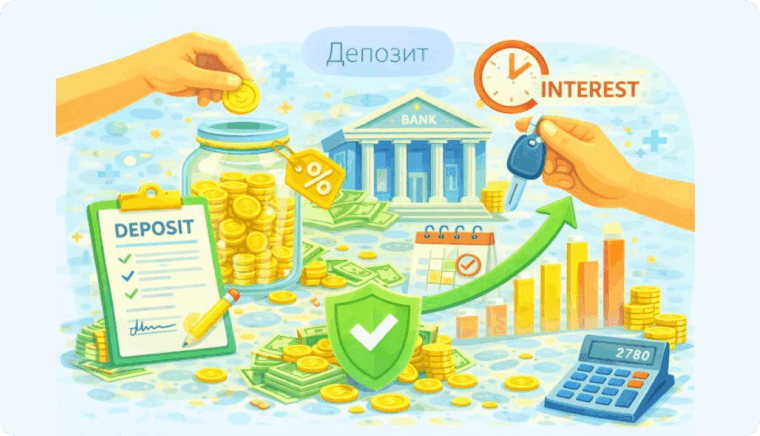
Депозит работает просто: человек размещает деньги в банке на заранее согласованных условиях. В договоре фиксируют срок хранения, процентную ставку, порядок выплат и возможные ограничения.
После внесения средств банк начинает использовать их в своей деятельности: выдает кредиты, проводит операции, инвестирует в надежные инструменты. За предоставленные деньги банк выплачивает клиенту процент.
Проценты начисляют по установленным правилам. Они могут выплачиваться раз в месяц, в конце срока или капитализироваться — тогда начисленный доход добавляют к основной сумме, и в дальнейшем проценты растут уже на увеличенный остаток. У каждого вида депозита свой режим: срочные ограничивают снятие, но дают более высокую ставку; накопительные позволяют пополнять счет; депозиты до востребования дают свободный доступ к средствам, но предлагают минимальный доход.
Когда срок депозита заканчивается, банк возвращает клиенту сумму вклада и начисленный процентный доход. В отдельных продуктах возможна автоматическая пролонгация. Если ставка превышает установленный государством лимит, с процента удерживается налог.
- Запишите ребенка на первый пробный урок
- Оплатите пакет занятий в течение 24 часов
- Получите до 5 уроков в подарок
Основные виды депозитов
Основные виды депозитов различаются по сроку размещения, доступу к деньгам и способу начисления процентов. Самые распространенные — срочные, до востребования, накопительные и инвестиционные. Каждый вид решает свою задачу и подходит под разные финансовые ситуации.
- Срочные депозиты размещают на фиксированный срок — от нескольких месяцев до нескольких лет. Деньги нельзя свободно снимать, иначе теряется часть дохода. За ограничение по доступу банк предлагает повышенную ставку. Такие депозиты выбирают, когда есть цель сохранить средства и получить стабильный, заранее понятный доход.
- Депозиты до востребования подходят тем, кому важна гибкость. Деньги можно в любой момент снять или пополнить. Ставка здесь минимальная, потому что банк не может планировать долгосрочное использование средств. Это удобный вариант для резервных денег, которые могут понадобиться в любой момент.
- Накопительные депозиты позволяют регулярно пополнять счет. Человек вносит деньги постепенно, и каждый взнос начинает приносить доход. Такой депозит используют для формирования подушки безопасности или плавного накопления на крупную покупку. Ограничения на снятие сохраняются: чем жестче условия, тем выше процент.
- Инвестиционные депозиты объединяют классический вклад и элемент инвестирования. Часть денег лежит под фиксированную ставку, а доход по другой части зависит от динамики фондового рынка. Потерять основную сумму клиент не может, но итоговая прибыль менее предсказуема. Эти продукты выбирают те, кто готов к колебаниям доходности ради потенциально более высокой прибыли.
Кто может открыть депозит
Депозит может открыть любой человек, которому исполнилось 18 лет, если он готов соблюдать условия банка и предоставить необходимые документы. Обычно достаточно паспорта и первой суммы для внесения.
Банки предлагают вклады гражданам страны и иностранцам, если у них есть право на обслуживание в этой финансовой организации. Для клиентов важно подтвердить личность и согласиться с правилами хранения средств.
Кроме частных лиц, депозиты открывают индивидуальные предприниматели и компании. Для бизнеса набор документов шире: учредительные бумаги, сведения о руководителе, подтверждение полномочий.
Юридическим лицам депозиты нужны для временного размещения свободных денег и управления ликвидностью.
Открытие депозита возможно в отделении банка или онлайн, если у клиента есть доступ к личному кабинету и действующий банковский счет.
- Читайте также в нашем блоге: Финансовая грамотность. Все что нужно знать вашему ребенку.
Другие термины направления «Финансовая грамотность»
Может быть интересно
Научим ценить деньги, копить,
грамотно распоряжаться
сбережениями, инвестировать
- Без продаж
- С реальным
учителем - Влюбляем в учебу
с первого урока
